

Vos projets · Investissement locatif
Investir dans l’immobilier à la retraite
Acheter un appartement, une maison ou un autre bien destiné à la location reste possible après 60, 65 ou 70 ans. La vraie question n’est pas seulement votre âge : l’organisme analyse vos revenus, votre patrimoine, l’apport, le loyer attendu, la valeur du bien et la durée du financement.

Par Arnaud Nicolas, courtier en crédit hypothécaire
Mis à jour le
Réponse courte
Oui, un retraité ou un pensionné peut financer un investissement immobilier locatif en Belgique. Le crédit reste soumis à une analyse complète de la capacité de remboursement. Les loyers peuvent être pris en compte, mais généralement de manière prudente et pas nécessairement à 100 %. Pour un investissement locatif, la quotité de financement est généralement limitée à 80 % de la valeur du bien, ce qui implique souvent un apport personnel plus important. L’organisme reste également attentif à la valeur du bien, aux garanties proposées et à l’âge prévu à la dernière mensualité.
Pourquoi investir dans l’immobilier à la retraite ?
À la retraite, l’investissement immobilier peut répondre à plusieurs objectifs très différents. Certains souhaitent créer un revenu locatif complémentaire à leur pension. D’autres veulent conserver une partie de leur patrimoine dans un actif tangible, préparer une transmission ou simplement continuer à développer un patrimoine immobilier déjà constitué.
Le raisonnement doit néanmoins rester différent de celui d’un achat de résidence principale. Un investissement doit être jugé sur sa rentabilité réelle, son niveau de risque, les charges qu’il génère et la capacité du propriétaire à supporter une période sans locataire, des travaux ou une dépense imprévue.
- Compléter la pension : le loyer peut constituer une source de revenus réguliers.
- Diversifier son patrimoine : l’immobilier permet de ne pas concentrer toute son épargne sur un seul type de placement.
- Utiliser l’effet de levier du crédit : lorsqu’un financement est possible, il permet de conserver une partie de ses liquidités au lieu de payer l’intégralité du bien comptant.
- Préparer la transmission : un bien immobilier peut s’intégrer dans une réflexion patrimoniale plus large avec le notaire.
Comment financer un investissement locatif après 60 ans ?
Le financement d’un bien destiné à la location se fait le plus souvent par un crédit hypothécaire. L’organisme ne se contente pas de regarder le prix d’achat : il reconstitue votre situation financière complète et vérifie si le projet reste supportable dans la durée.
Il examine notamment votre pension nette, vos autres revenus, vos crédits existants, votre taux d’endettement, votre reste à vivre, votre épargne disponible, la valeur du bien financé et, le cas échéant, les autres biens immobiliers que vous possédez déjà.
Pour un investissement locatif, la quotité maximale est généralement de 80 % de la valeur du bien. Cela signifie qu’il faut en principe prévoir au moins 20 % d’apport sur la valeur du bien, auxquels viennent s’ajouter les droits d’enregistrement, frais d’acte et autres frais liés à l’acquisition. Ces frais doivent être intégrés au budget global et ne doivent pas être confondus avec le prix du bien.
Les loyers sont-ils pris en compte par la banque ?
Oui, les revenus locatifs peuvent être intégrés dans l’analyse, mais les organismes ne les retiennent généralement pas de la même manière. Une banque peut appliquer une marge de sécurité afin de tenir compte du risque de vacance, des charges, des impayés éventuels ou des frais d’entretien.
Pour un bien déjà loué, l’analyse peut s’appuyer sur le bail et les éléments qui permettent de documenter le revenu locatif. Pour un bien qui doit encore être acheté, l’organisme peut se baser sur une estimation réaliste du loyer, notamment à partir de l’expertise ou du marché local.
Il est donc dangereux de construire un dossier en supposant que 100 % du futur loyer financera automatiquement la mensualité. Le projet doit rester cohérent même si une partie du loyer n’est pas retenue dans le calcul bancaire ou si le logement reste momentanément inoccupé.
Peut-on investir après 65 ou 70 ans ?
Il n’existe pas, en Belgique, un âge légal unique qui interdirait de financer un investissement immobilier à 65 ou 70 ans. Ce sont les organismes qui déterminent leurs propres critères, en particulier l’âge maximum à la fin du crédit.
À 60 ans, une durée relativement longue peut encore être envisageable selon le dossier. À 70 ans, la durée disponible sera souvent plus courte et la mensualité peut donc être plus élevée. C’est précisément pour cette raison que la comparaison entre organismes prend de l’importance : les limites d’âge et les méthodes d’analyse ne sont pas identiques.
Vous pouvez consulter le guide jusqu’à quel âge peut-on emprunter ? ainsi que les pages consacrées au crédit après 65 ans et au crédit après 70 ans.
Les critères réellement importants pour un investisseur senior
L’âge est visible dans le dossier, mais il n’est qu’un critère parmi d’autres. Pour un projet locatif, plusieurs éléments peuvent peser davantage dans la décision finale.
Les revenus
Pension, revenus professionnels éventuels, loyers existants et autres revenus documentés.
Le reste à vivre
Ce qu’il vous reste chaque mois après les crédits et charges prises en compte.
La quotité
Pour un investissement locatif, elle est généralement limitée à 80 % de la valeur du bien.
Le patrimoine
Un patrimoine immobilier existant peut renforcer la structure globale du dossier.
La durée
Elle doit rester compatible avec les règles d’âge de l’organisme et votre budget mensuel.
Quel apport prévoir pour un achat locatif ?
Un investissement locatif est généralement financé avec une quotité maximale de 80 %. Il faut donc en principe prévoir au moins 20 % d’apport sur la valeur du bien, ainsi que les frais d’acquisition. Selon le patrimoine déjà détenu et les garanties disponibles, le montage peut toutefois être structuré différemment.
Le besoin d’apport dépend notamment du type de bien, de sa valeur d’expertise, du prix d’achat, de vos revenus, de votre patrimoine et de la qualité globale de la garantie. Dans certains montages, un autre bien immobilier déjà détenu peut intervenir dans la structure des garanties, mais cela augmente également l’engagement patrimonial et doit être étudié avec prudence.
Le bon raisonnement n’est donc pas seulement « combien puis-je emprunter ? », mais aussi « combien de liquidités est-il raisonnable de conserver après l’achat ? ». Immobiliser toute son épargne dans un investissement peut fragiliser le budget en cas de travaux ou de vacance locative.
Calculer la rentabilité sans surestimer le projet
Un loyer élevé ne signifie pas automatiquement qu’un investissement est rentable. Il faut distinguer la rentabilité brute de ce qui restera réellement après les dépenses liées au bien.
Dans votre calcul, prévoyez notamment le précompte immobilier, l’assurance, les charges non récupérables, l’entretien, les travaux futurs, les périodes de vacance, les frais de gestion éventuels et le coût du financement. Pour un appartement, les charges de copropriété et les travaux décidés par l’assemblée générale peuvent également modifier fortement le rendement.
Exemple purement illustratif
Un appartement acheté 220 000 € et loué 900 € par mois génère 10 800 € de loyers annuels avant charges. Comparer uniquement ces 10 800 € au prix d’achat donne une vision incomplète : il faut encore intégrer les frais d’acquisition, les charges annuelles, les travaux, les périodes sans locataire et le coût du crédit. C’est le rendement net et la trésorerie réellement disponible qui doivent guider la décision.
Mensualité, cash-flow et sécurité financière
Pour un retraité, la recherche d’un cash-flow positif ne doit pas conduire à choisir une durée ou un montage inadapté. Une mensualité trop élevée peut réduire fortement le confort de vie, tandis qu’une durée très longue peut augmenter le coût total du financement.
Il est préférable de tester plusieurs scénarios : loyer normal, baisse temporaire du loyer, un ou deux mois sans locataire, travaux imprévus ou hausse de certaines charges. Si le projet devient immédiatement difficile au moindre imprévu, il est probablement trop tendu.
Une simulation de crédit permet d’obtenir une première estimation de mensualité, mais l’analyse d’un investissement locatif doit ensuite tenir compte de l’ensemble de votre situation patrimoniale.
Un investissement doit rester confortable sans dépendre d’un scénario parfait
Je vérifie la faisabilité du financement en tenant compte de votre pension, de vos charges, du loyer attendu, de votre apport, de la valeur du bien et de la durée possible. L’objectif est de présenter un projet réaliste aux organismes, pas de maximiser l’endettement.
Demander mon analyse gratuiteCrédit amortissable ou crédit à terme fixe ?
Le crédit amortissable classique rembourse chaque mois une partie du capital et des intérêts. C’est la formule la plus courante et elle permet de réduire progressivement la dette.
Dans certains dossiers d’investissement, une formule à terme fixe — également appelée crédit bullet ou crédit par reconstitution — peut être étudiée. Le capital n’est alors pas amorti de la même manière pendant la durée du crédit et doit être remboursé selon le mécanisme prévu à l’échéance.
Cette solution ne convient pas à tous les investisseurs. Elle exige une stratégie crédible de remboursement du capital, entraîne généralement un coût d’intérêts total plus élevé et doit être compatible avec les critères de l’organisme. Pour un senior, la provenance future des fonds destinés au remboursement final doit être particulièrement claire.
Quel type de bien privilégier à la retraite ?
Il n’existe pas de bien idéal pour tous les investisseurs. Le choix dépend du marché local, du budget et du niveau de gestion que vous souhaitez assumer.
- Appartement : souvent plus simple à louer, mais il faut analyser les charges de copropriété, le fonds de réserve et les travaux programmés.
- Maison : peut attirer des locataires plus stables, mais l’entretien et les travaux peuvent être plus importants.
- Petit logement : ticket d’entrée parfois plus accessible, avec une rotation locative potentiellement plus élevée selon la zone.
- Bien à rénover : peut créer de la valeur, mais le budget travaux et la performance énergétique doivent être chiffrés avant l’achat.
La localisation reste essentielle : demande locative, proximité des transports, commerces, écoles, services et qualité générale du quartier influencent autant la facilité de location que la valeur future du bien.
PEB, rénovation et risque de travaux
La performance énergétique est devenue un élément important d’un investissement immobilier. Un mauvais certificat PEB peut impliquer des travaux importants, affecter l’attractivité du logement et modifier la rentabilité réelle de l’opération.
Avant d’acheter, il faut donc regarder au-delà du prix : toiture, chauffage, isolation, électricité, châssis, humidité, parties communes et éventuelles obligations de rénovation. Si les travaux sont importants, leur financement peut devoir être intégré dès l’origine du projet. Consultez également la page consacrée au financement de travaux importants.
Étude de cas : Mina, investir à 60 ans avec un patrimoine existant
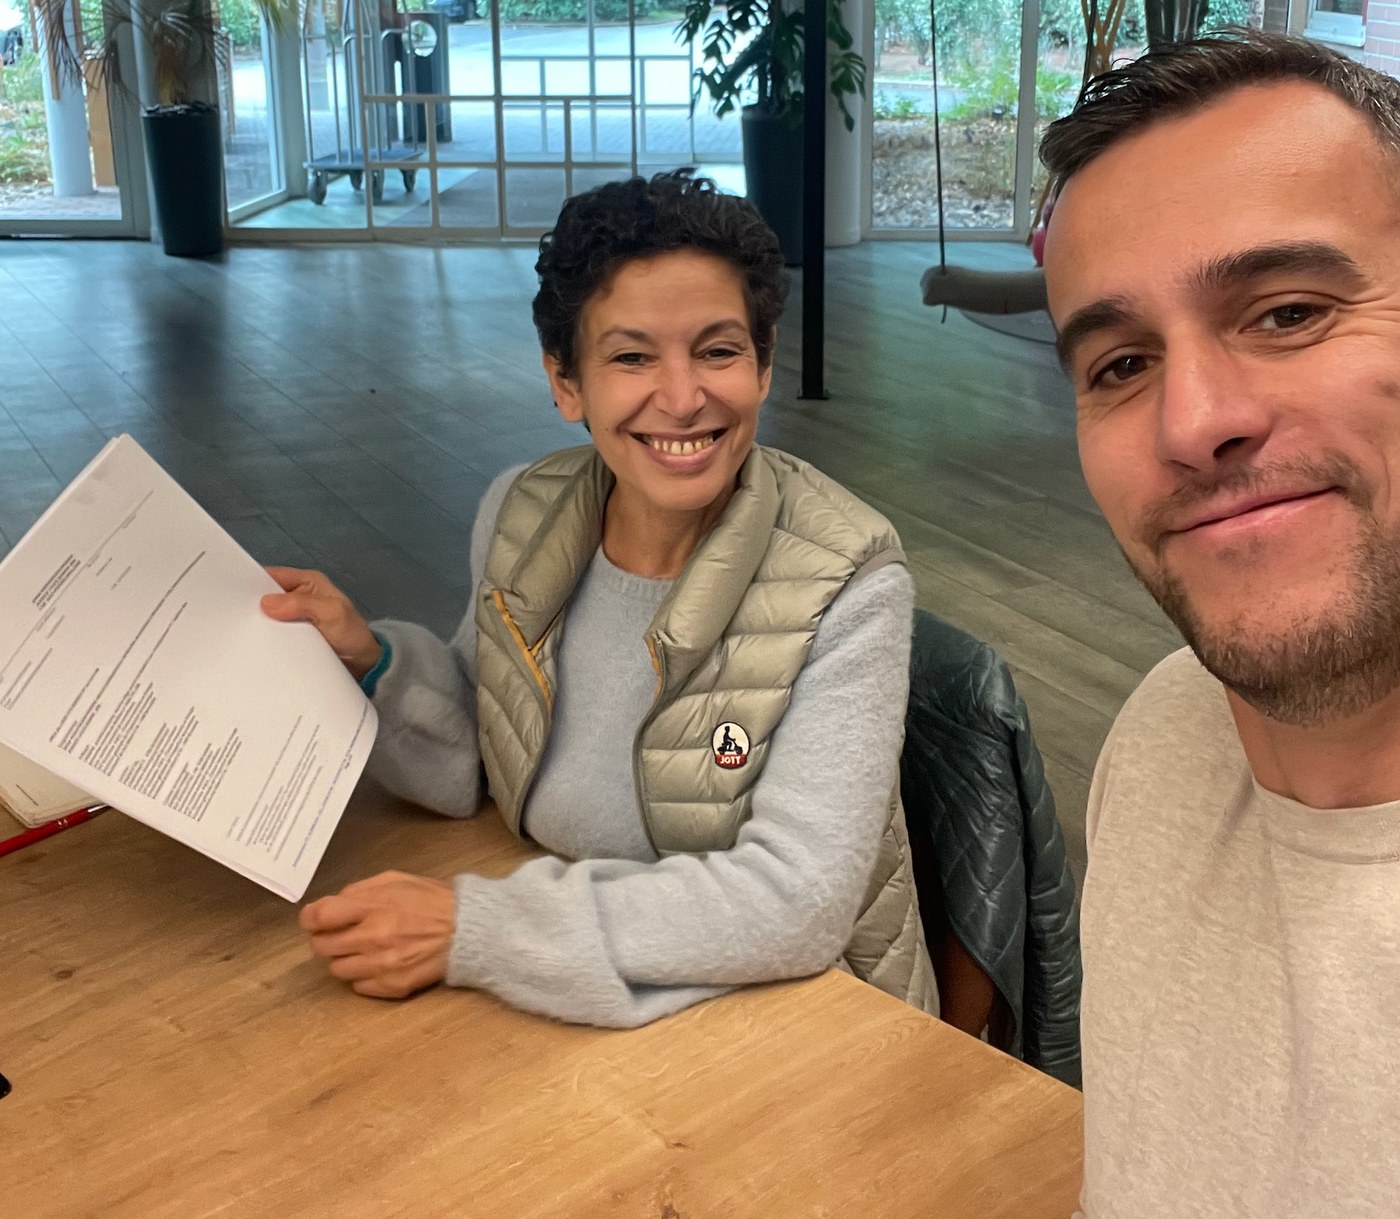
En 2025, Mina m’a contacté directement via credit-senior.be. Elle avait alors 60 ans et était déjà propriétaire de deux biens immobiliers à Bruxelles. Son objectif n’était pas simplement d’acheter un appartement supplémentaire : elle voulait continuer à développer son patrimoine immobilier, générer des revenus complémentaires grâce aux loyers et, à terme, disposer d’un bien supplémentaire à transmettre à ses enfants.
Le projet concernait l’acquisition d’un nouvel appartement. Sur le papier, son patrimoine constituait un point fort important, mais il fallait construire un montage permettant à la fois de financer le nouvel achat, de préserver une mensualité compatible avec son budget et de tenir compte de son âge à l’échéance.
Le montage : refinancer un bien existant pour créer une nouvelle capacité d’investissement
Nous avons utilisé le patrimoine déjà constitué pour renforcer le dossier. Un des biens existants a été refinancé et intégré dans la structure de garantie, ce qui a permis de repositionner correctement le financement et de construire le crédit du nouvel appartement sur une base plus solide.
Le financement a également été structuré afin d’inclure les frais de notaire. L’ensemble a été organisé sur 300 mois, soit 25 ans, avec une échéance allant jusqu’aux 85 ans de Mina. Cette durée a permis de ramener la mensualité à un niveau compatible avec les critères du dossier tout en lui permettant de réaliser son nouvel investissement.
Le PEB a obligé à changer d’organisme en cours de route
Le dossier avait initialement été préparé auprès de Record Credits. Mais au cours de l’analyse, la performance énergétique d’un des bâtiments concernés par le montage s’est révélée trop défavorable pour poursuivre l’opération dans les conditions prévues. Le PEB est donc devenu un véritable critère de financement, et pas seulement une donnée technique concernant le bien.
Plutôt que d’abandonner le projet, nous avons repris le dossier avec Mina et réorienté le financement vers Creafin, dont les critères permettaient de travailler le montage différemment. Le projet a finalement été accepté, l’acte a été signé chez le notaire et Mina a pu acquérir son nouvel appartement.
Ce que montre le dossier de Mina
- Être âgé de 60 ans n’empêche pas de poursuivre une stratégie d’investissement immobilier lorsque les revenus, le patrimoine et le montage sont cohérents.
- Un bien déjà détenu peut, dans certains dossiers, servir à renforcer les garanties et à débloquer une nouvelle acquisition.
- La durée du crédit peut être déterminante : ici, les 25 ans ont permis de réduire la mensualité et de rendre le dossier acceptable.
- Le PEB peut influencer directement le choix de l’organisme prêteur. Un refus ou un blocage chez un organisme ne signifie donc pas nécessairement que le projet est impossible.
- Comparer plusieurs organismes permet parfois de poursuivre le projet sans en modifier l’objectif initial.
Depuis la signature, Mina est devenue propriétaire de ce nouveau bien et son patrimoine immobilier s’est encore développé. Son cas illustre bien la logique d’un financement patrimonial après 60 ans : il ne s’agit pas uniquement de regarder l’âge de l’emprunteur, mais de comprendre l’ensemble de son patrimoine, ses revenus, les garanties disponibles et son objectif à long terme.
Fiscalité et transmission : deux sujets à anticiper
La fiscalité d’un bien locatif en Belgique dépend notamment de la manière dont le bien est loué et de son utilisation par le locataire. Elle ne doit pas être résumée à une simple comparaison entre le loyer et la mensualité. Les règles peuvent aussi évoluer et votre situation personnelle joue un rôle.
Si l’investissement s’inscrit dans une logique de transmission, il est utile d’en parler avec votre notaire avant l’acquisition. Le mode d’achat, la propriété du bien, la succession future et les objectifs familiaux peuvent influencer la structure la plus pertinente. Le crédit n’est qu’une partie de la stratégie patrimoniale.
Quels documents préparer pour financer un investissement ?
Un dossier complet permet de gagner du temps et de présenter correctement le projet aux organismes. Selon la situation, il faut généralement préparer :
- Identité et situation familiale : carte d’identité, composition de ménage et documents utiles selon votre situation.
- Justificatifs de revenus : pension, revenus professionnels éventuels, revenus locatifs existants ou autres revenus documentés.
- Détail des charges : crédits en cours, ouvertures de crédit, autres engagements financiers et pensions alimentaires éventuelles.
- Documents du bien : compromis, expertise ou estimation, certificat PEB, informations cadastrales et documents disponibles sur la copropriété lorsqu’il s’agit d’un appartement.
- Projet locatif : bail existant lorsqu’il y en a un ou estimation réaliste du loyer attendu.
La liste exacte dépend de l’organisme et du montage. La page documents pour un prêt hypothécaire détaille les pièces habituellement demandées.
Quand un investissement locatif n’est-il pas une bonne idée ?
Le fait qu’un financement soit techniquement possible ne signifie pas que l’opération est nécessairement intéressante. À la retraite, préserver une marge de sécurité financière est essentiel.
Un projet mérite d’être reconsidéré si l’apport absorbe presque toute votre épargne, si le remboursement dépend d’un loyer très optimiste, si des travaux importants sont probables sans budget dédié ou si la mensualité réduit excessivement votre reste à vivre.
Il faut également tenir compte de l’envie réelle de gérer un bien : recherche de locataire, état des lieux, entretien, copropriété, travaux et éventuels conflits. Déléguer à une agence est possible, mais ce coût doit alors être intégré à la rentabilité.
Construire une stratégie immobilière cohérente après 60 ans
Un bon investissement senior n’est pas forcément celui qui maximise le montant emprunté. Il doit s’intégrer dans votre patrimoine existant, vos revenus de pension, vos besoins futurs et votre horizon de détention.
Avant de signer un compromis, il est utile de comparer plusieurs durées, plusieurs niveaux d’apport et plusieurs scénarios de loyer. Cela permet de vérifier non seulement si une banque accepte le dossier, mais surtout si le projet reste confortable pour vous.
Le rôle du courtier est alors de présenter le dossier aux organismes dont les critères correspondent au projet et de comparer les solutions disponibles. L’analyse doit porter sur la mensualité, le coût du crédit, les garanties, la durée et les contraintes du montage, pas uniquement sur le taux nominal.
Questions fréquentes
Peut-on emprunter pour un investissement locatif à 65 ans ?
Oui. Il n’existe pas d’interdiction générale liée à l’âge. La durée possible dépend des critères de l’organisme, de vos revenus, de vos charges, de votre patrimoine et de l’âge prévu à la dernière mensualité.
En savoir plusPeut-on investir dans l’immobilier après 70 ans ?
Oui, certains organismes peuvent encore étudier un investissement après 70 ans. La durée est généralement plus courte et l’analyse du reste à vivre, de l’apport et du patrimoine devient particulièrement importante.
En savoir plusLes loyers futurs sont-ils pris en compte pour obtenir le crédit ?
Ils peuvent être pris en compte, mais pas nécessairement à 100 %. Chaque organisme applique ses propres règles et conserve généralement une marge de sécurité pour tenir compte des charges et du risque de vacance locative.
Faut-il un apport personnel pour acheter un bien locatif ?
Oui, en règle générale. Pour un investissement locatif, la quotité de financement est généralement limitée à 80 % de la valeur du bien : il faut donc prévoir au moins 20 % d’apport sur la valeur du bien, en plus des frais d’acquisition, sauf montage particulier avec d’autres garanties.
Un bien immobilier que je possède déjà peut-il aider au financement ?
Dans certains montages, un autre bien peut renforcer les garanties proposées à l’organisme. Cela engage cependant davantage votre patrimoine et doit être analysé avec prudence.
En savoir plusLe crédit bullet est-il adapté à un investisseur retraité ?
Il peut être étudié dans certains dossiers, mais il nécessite une stratégie crédible de remboursement du capital à l’échéance et son coût total en intérêts est généralement plus élevé qu’un prêt amortissable comparable.
En savoir plusDois-je acheter comptant si j’ai suffisamment d’épargne ?
Pas nécessairement. Acheter comptant évite le coût du crédit, mais mobilise davantage de liquidités. Le choix dépend de votre rendement attendu, de votre besoin de conserver une réserve financière et de votre stratégie patrimoniale.
Quels documents faut-il fournir pour un investissement locatif ?
Il faut notamment documenter votre identité, vos revenus, vos charges et crédits en cours, ainsi que le bien : compromis, expertise ou estimation, PEB et informations utiles sur le loyer existant ou attendu.
En savoir plus
Parlons de votre projet d’investissement immobilier
Parlons-en dès aujourd'hui. L'analyse de votre dossier est gratuite et sans engagement.
Demander mon analyse gratuite