Assurance et garanties · Seniors et pensionnés
Assurance solde restant dû senior : le guide pour les pensionnés
Après 60, 65 ou 70 ans, l'assurance solde restant dû peut représenter une part importante du coût global d'un projet. Obligation, questionnaire médical, couverture sur une ou deux têtes, prime unique ou paiement étalé : voici les leviers à comprendre avant de choisir.

Par Arnaud Nicolas, courtier en crédit hypothécaire
Mis à jour le
Réponse courte
L'assurance solde restant dû n'est pas une obligation légale en Belgique. Un prêteur peut néanmoins décider d'en faire une condition de son offre de crédit. Pour un senior, elle peut surtout peser sur le coût global du projet. Le bon réflexe n'est donc pas seulement de demander « combien coûte l'assurance ? », mais aussi quel pourcentage assurer, sur quelle tête et comment payer la prime.
Qu'est-ce que l'assurance solde restant dû ?
L'assurance solde restant dû est une assurance décès temporaire liée à votre crédit hypothécaire. Si l'assuré décède avant la fin du crédit, l'assureur rembourse à la banque tout ou partie du capital restant dû. Elle protège à la fois vos proches, qui n'ont pas à reprendre la dette, et l'organisme prêteur, qui sécurise son financement.
Le capital couvert diminue au fil du temps, au rythme du remboursement du crédit. Si l'assuré est toujours en vie à la fin du contrat, l'assurance s'arrête sans rien verser. La prime peut être payée en une fois au départ, ou de façon périodique (mensuelle, annuelle…) pendant tout ou partie de la durée du crédit.
L'assurance solde restant dû est-elle obligatoire après 60 ans ?
Non : aucune loi belge ne vous impose de souscrire une assurance solde restant dû. En revanche, un prêteur peut décider qu'il n'accordera son crédit que si une assurance est mise en place. Il faut donc distinguer l'obligation légale de la condition commerciale ou de risque fixée par l'organisme.
Pour un dossier senior, l'assurance renforce souvent fortement le dossier : en cas de décès, la banque sait que tout ou partie du solde sera remboursé par l'assureur plutôt que de dépendre uniquement de la succession ou de la capacité financière du conjoint survivant.
- Vous restez libre de choisir votre assureur. Le prêteur ne peut pas vous imposer une compagnie précise.
- Une réduction de taux peut être liée à l'assurance. Certaines banques proposent un meilleur taux lorsque l'assurance solde restant dû est souscrite auprès d'un assureur partenaire. Il faut alors comparer le coût total du crédit et de l'assurance, et pas seulement le taux nominal du prêt.
- Plus le dossier est difficile, plus l'absence d'assurance peut peser. Âge élevé, quotité importante, reste à vivre serré ou autre point de fragilité : retirer encore une garantie peut rendre l'analyse de la banque plus prudente.
Pourquoi l'assurance peut coûter plus cher après 65 ou 70 ans
Le tarif dépend notamment de l'âge, du capital assuré, de la durée de couverture et de l'état de santé. À capital et durée identiques, une assurance décès souscrite plus tard dans la vie peut donc être sensiblement plus chère.
Il ne faut toutefois pas présenter la prime d'assurance comme une mensualité de crédit automatiquement intégrée au taux d'endettement. Son impact budgétaire dépend du mode de paiement choisi : prime unique au départ, primes périodiques pendant une partie de la durée, ou autre formule proposée par l'assureur. Il faut donc l'intégrer au coût global du projet, mais l'analyser séparément de la mensualité du prêt.
Les compagnies fixent leurs propres limites et conditions
Chaque assureur applique ses règles de souscription, ses critères médicaux et ses limites d'âge. Deux compagnies peuvent donc proposer des solutions très différentes pour un même emprunteur senior.
Questionnaire médical : comment cela se passe réellement ?
Il n'existe pas un parcours médical identique pour tout le monde. Dans la plupart des dossiers, l'assureur commence par un questionnaire de santé. On y répond aux questions qui sont posées sur les antécédents, traitements, hospitalisations ou interventions.
Si certaines réponses nécessitent des précisions — par exemple après une opération, un accident, une hospitalisation ou une pathologie — l'assureur peut demander un questionnaire complémentaire, un rapport du médecin traitant, des documents médicaux supplémentaires ou des informations plus détaillées.
Dans certains dossiers, en fonction notamment de l'âge, du capital à assurer et des réponses données, l'assureur peut également demander un examen médical. Ce n'est donc pas parce qu'une assurance solde restant dû est demandée qu'un examen médical complet sera automatiquement imposé.
Le point essentiel est de répondre précisément aux questions posées. Une situation médicale particulière n'entraîne pas automatiquement un refus : elle peut conduire à une acceptation normale, une surprime, une exclusion, une demande complémentaire ou un refus selon l'analyse de la compagnie.
Ce qui fait varier le coût de l'assurance solde restant dû
| Facteur | Effet sur la prime | Levier possible |
|---|---|---|
| L'âge à la souscription | Plus l'assuré est âgé au moment de la souscription, plus le risque tarifé peut être élevé. | Comparer les assureurs et éviter de surassurer inutilement. |
| La durée du crédit | Plus la période couverte est longue, plus le risque est porté longtemps par l’assureur. | Comparer la durée du crédit et la durée de paiement des primes. |
| Le capital assuré | Assurer 50 %, 75 % ou 100 % du solde ne produit pas la même prime. | Adapter le pourcentage au besoin réel du ménage. |
| L'état de santé | Les réponses médicales peuvent entraîner une tarification standard, une surprime, des demandes complémentaires ou un refus. | Comparer plusieurs compagnies : leurs critères et leur tarification diffèrent. |
| Le tabagisme et certains facteurs de risque | Ils peuvent influencer le tarif selon les critères de segmentation de l’assureur. | Déclarer exactement la situation demandée dans le questionnaire. |
Pour une même situation, les primes peuvent varier fortement d'une compagnie à l'autre. C'est pourquoi je travaille avec un courtier en assurance spécialisé qui compare plusieurs compagnies pour chaque dossier senior, plutôt que d'accepter d'office l'offre de la banque.
Comment diminuer le coût de l'assurance solde restant dû ?
Le pourcentage assuré est un premier levier, mais la manière de payer la prime peut aussi modifier le coût total. Il faut distinguer la durée pendant laquelle vous êtes couvert de la période pendant laquelle vous payez effectivement l'assurance.
| Mode de paiement | Principe | Conséquence pratique |
|---|---|---|
| Prime unique | La prime est payée en une seule fois au début du contrat. | Effort financier important au départ, mais cette formule peut réduire le coût total de l'assurance selon le tarif proposé. |
| Paiement sur une période raccourcie | Les primes sont payées pendant une partie de la durée du crédit. Il est fréquent qu'elles soient totalement payées après environ deux tiers de la durée du prêt. | La prime périodique est plus élevée, mais elle s'arrête plus tôt et le coût global peut être inférieur à un étalement plus long. |
| Paiement périodique selon le contrat | La prime est fractionnée selon les modalités prévues par l'assureur. | Charge initiale plus légère, mais il faut comparer le total payé et pas uniquement le montant mensuel. |
Exemple simple : pour un crédit sur 20 ans, une formule payée pendant environ les deux tiers de la durée signifie que les primes peuvent être dues pendant environ 13 ans et 4 mois, alors que la couverture continue selon les conditions du contrat. La prime périodique sera plus élevée que si elle était étalée davantage, mais elle s'arrête plus tôt.
Le gain n'est pas automatique ni identique chez tous les assureurs. Il faut demander les différentes simulations — prime unique, paiement raccourci et paiement périodique — puis comparer le coût total à garanties identiques.
Exemple concret : assurer 200 000 € à 60 ans chez AFI ESCA
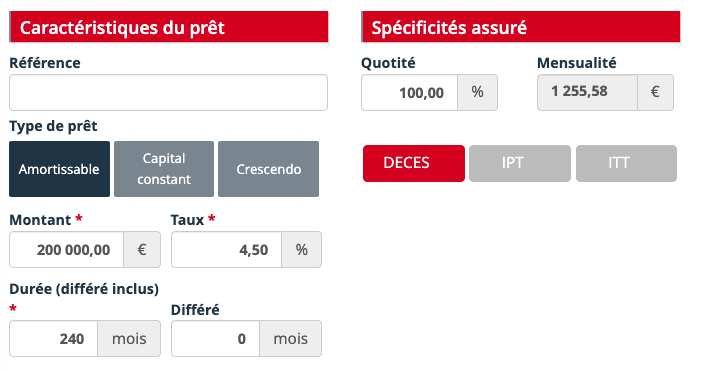
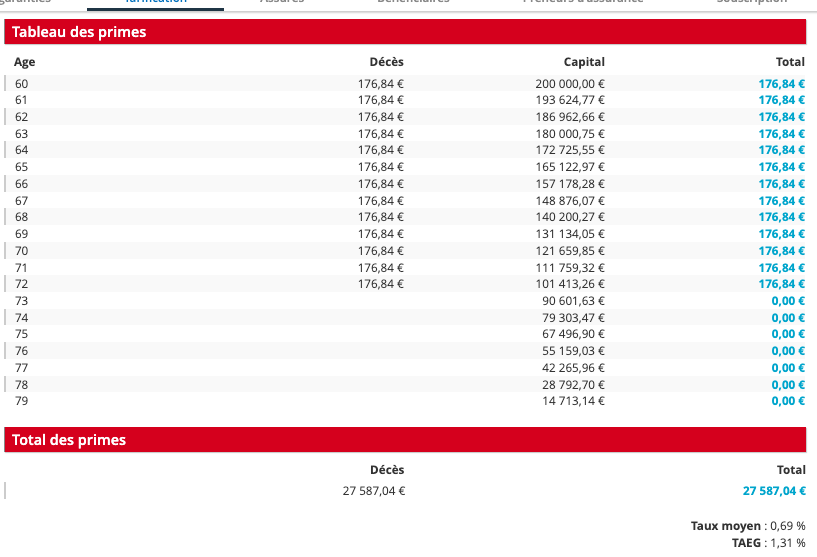
Pour rendre la différence plus concrète, voici une simulation réalisée chez AFI ESCA pour une personne âgée de 60 ans, avec un crédit hypothécaire amortissable de 200 000 € sur 20 ans, à un taux de 4,50 %, et une couverture décès de 100 %. La mensualité du crédit indiquée dans la simulation est de 1 255,58 €, hors prime d'assurance.
Option 1 : payer les primes pendant toute la durée du crédit
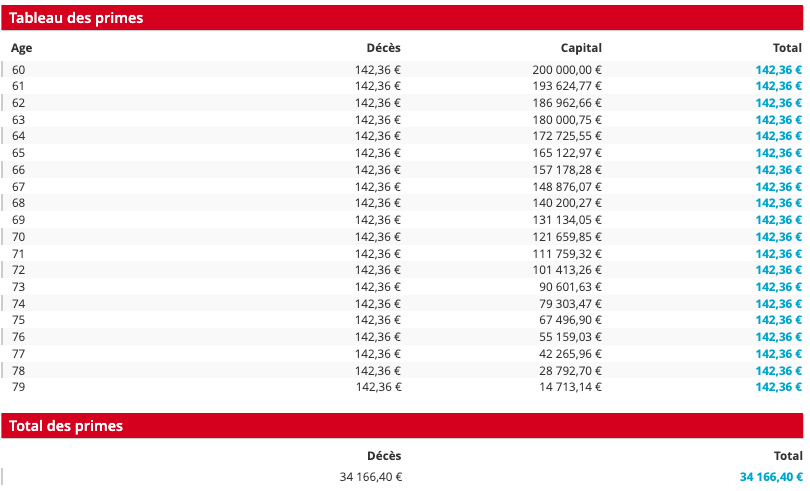
Dans la première formule, la prime est étalée sur toute la durée du crédit. La simulation affiche une prime de 142,36 € par mois pendant 20 ans, pour un coût total de 34 166,40 €.
Option 2 : concentrer les primes sur environ deux tiers de la durée
Dans la seconde formule, la prime est plus élevée au départ, mais elle s'arrête beaucoup plus tôt. La simulation affiche 176,84 € par mois pendant la période de paiement, puis 0 € sur les dernières années du crédit. Le coût total ressort à 27 587,04 €.
Ce que montre cet exemple
La formule raccourcie demande 34,48 € de plus par mois pendant la période où la prime est payée, mais elle réduit ici le coût total de l'assurance de 6 579,36 €, soit environ 19,3 % par rapport à l'étalement sur 20 ans.
Cet exemple illustre uniquement l'effet du mode de paiement sur une simulation précise. Le tarif réel dépend notamment de l'âge, de l'état de santé, du capital assuré, de la durée, du tabagisme, des réponses au questionnaire médical et des conditions tarifaires en vigueur au moment de la souscription.
Quelle couverture choisir quand on est pensionné ?
La couverture n'est pas forcément de 100 % sur chaque emprunteur. Pour un couple, on peut assurer 50 % sur chaque tête, 100 % sur chaque tête ou retenir une autre répartition. Le bon niveau de couverture est celui qui laisse au survivant une dette encore supportable avec ses revenus futurs, tout en conservant une prime raisonnable.
| Formule | Principe | Quand l'envisager |
|---|---|---|
| 100 % sur une tête | Une seule personne est assurée pour la totalité du solde restant dû. | Emprunteur seul ou volonté de transmettre le logement sans solde de crédit sur cette tête. |
| 100 % sur chaque tête | Chaque emprunteur est couvert à 100 %. Au premier décès couvert, le solde assuré peut être remboursé intégralement. | Protection maximale du conjoint survivant, mais prime généralement plus élevée. |
| 50 % + 50 % | Chaque emprunteur assure la moitié du solde. Au décès de l’un, 50 % du solde couvert est remboursé et l’autre moitié reste à charge du survivant. | Compromis fréquent lorsque le coût d’une couverture 100 % + 100 % est trop important. |
| Répartition sur mesure | La couverture peut être répartie autrement, par exemple 70 % + 30 %, selon les besoins du ménage. | Adapter la protection aux pensions, au patrimoine et au budget d’assurance. |
Deux cas clients réels : deux choix de couverture différents
Il n'existe pas une seule bonne réponse. Deux dossiers peuvent conduire à deux choix totalement différents selon le budget d'assurance et l'objectif patrimonial.
Thierry et Anna : 50 % sur chaque tête
Face au coût d'une couverture de 100 % sur chaque tête, Thierry et Anna ont choisi d'assurer 50 % du solde chacun. Si l'un des deux devait décéder pendant la durée couverte, l'assurance rembourserait 50 % du solde assuré. Le survivant conserverait donc uniquement l'autre moitié du crédit à rembourser.
Pour eux, c'était un compromis cohérent : la protection reste significative, car une seule pension devrait alors supporter une dette fortement réduite, tandis que le coût de l'assurance a été nettement abaissé par rapport à une couverture de 100 % sur chacune des deux têtes.
Myrlène M. : 100 % du crédit assuré
Myrlène a fait un choix différent. Elle a souhaité assurer 100 % du solde de son crédit. Son objectif était patrimonial : si elle devait décéder pendant la durée couverte et que les conditions d'intervention de l'assurance sont remplies, le solde assuré serait remboursé à la banque.
Ses filles pourraient ainsi recevoir le logement sans devoir reprendre le solde de ce crédit hypothécaire. Cette protection coûte davantage qu'une couverture partielle, mais elle correspondait à sa priorité : éviter qu'un remboursement résiduel du prêt ne complique la transmission du bien.
Cas clients réels présentés avec des prénoms. Les montants des crédits et des primes ne sont volontairement pas communiqués.
Problème de santé ou refus d'assurance : les solutions
Un refus ou une surprime pour raison de santé n'est pas une impasse. L'assureur doit d'ailleurs vous communiquer la raison de son refus ou de la surprime appliquée.
- Interroger d'autres compagnies : leurs grilles médicales sont différentes, et une autre peut accepter avec ou sans surprime.
- Revoir la répartition dans un couple, en assurant davantage la personne la plus facile à couvrir.
- Réduire la durée ou le capital couvert, lorsque c'est compatible avec votre budget et votre projet.
- Utiliser les mesures légales qui facilitent l'accès à l'assurance pour les personnes présentant un risque de santé, lorsque le crédit porte sur votre habitation propre et unique.
- Proposer une autre garantie à l'organisme prêteur, ou choisir un organisme qui n'exige pas l'assurance.
L'assurance bloque votre dossier ?
Je compare l'assurance séparément du crédit, avec un courtier en assurance spécialisé dans les profils seniors, et je vous oriente vers les organismes les plus souples.
Faire analyser mon dossierLes alternatives à l'assurance solde restant dû
Lorsque l'assurance est trop chère ou impossible à obtenir, d'autres garanties peuvent être acceptées selon l'organisme :
- Une hypothèque sur un autre bien immobilier, qui renforce la garantie du prêteur.
- Une garantie complémentaire, lorsque l'organisme accepte de renforcer le dossier autrement.
- Un apport plus important, qui réduit le montant emprunté et donc le risque.
- Un organisme qui n'impose pas l'assurance : certains prêteurs spécialisés la laissent facultative.
Renoncer à l'assurance n'est pas anodin pour vos proches : c'est une décision à prendre en connaissance de cause, en sachant ce qui se passerait en cas de décès.
Que se passe-t-il en cas de décès de l'emprunteur ?
Avec une assurance solde restant dû
L'assureur rembourse à la banque le capital restant dû, à hauteur du pourcentage couvert. Avec une couverture de 100 %, le crédit est soldé et le conjoint ou les héritiers conservent le bien sans dette. Avec une couverture partielle, seule une partie est remboursée : le reste du crédit continue.
Sans assurance
La dette fait partie de la succession. Le conjoint co-emprunteur reste tenu de rembourser, et les héritiers qui acceptent la succession reprennent la dette avec le bien. Ils peuvent continuer à rembourser, vendre le bien pour solder le crédit, ou, selon la situation, accepter la succession sous bénéfice d'inventaire ou la refuser. Un notaire les guide dans ce choix.
C'est précisément pour éviter à vos proches une vente forcée ou une dette imprévue que l'assurance, même partielle, reste recommandée lorsqu'elle est accessible à un coût raisonnable.
Nos conseils pour choisir votre assurance solde restant dû
- Comparez toujours l'offre de la banque avec au moins une assurance externe : primes, exclusions et limites d'âge.
- Adaptez la couverture à votre projet : 100 % si le bien est destiné à être transmis sans dette, une couverture partielle peut suffire pour un investissement.
- Remplissez le questionnaire médical avec exactitude : une déclaration incomplète peut mettre la couverture en péril.
- Pensez au couple : passer de 100 % sur chaque tête à 50 % sur chaque tête peut changer fortement le coût, mais il faut vérifier que le survivant pourra encore rembourser le solde restant.
- Comparez aussi le mode de paiement : prime unique, primes sur environ deux tiers de la durée ou autre échéancier. Comparez toujours le coût total, pas seulement la prime mensuelle.
Questions fréquentes
L'assurance solde restant dû est-elle obligatoire pour un senior ?
Non. Elle n'est pas obligatoire légalement en Belgique. Un prêteur peut toutefois décider d'en faire une condition de son offre de crédit. L'absence d'assurance peut donc compliquer un dossier, surtout lorsque le profil présente déjà d'autres points de fragilité.
La banque peut-elle m'imposer son assurance ?
Non. Le prêteur peut demander qu'une assurance soit souscrite, mais vous restez libre de choisir l'assureur. Il peut en revanche proposer une réduction de taux si vous souscrivez auprès d'un assureur partenaire.
Comment se passe le questionnaire médical ?
L'assureur commence généralement par un questionnaire de santé. Selon votre âge, le capital à assurer et vos réponses, il peut ensuite demander un questionnaire complémentaire, un rapport médical, des documents supplémentaires ou, dans certains cas, un examen médical.
Peut-on payer l'assurance en une seule fois ?
Oui. Certains contrats permettent une prime unique au départ. D'autres prévoient des primes étalées sur plusieurs années, souvent sur environ les deux tiers de la durée du crédit. Une période de paiement plus courte peut réduire le coût total, mais le montant à payer au départ ou périodiquement est alors plus élevé.
50 % sur chaque tête, est-ce suffisant ?
Cela dépend du budget du ménage après le décès de l'un des emprunteurs. Avec 50 % sur chaque tête, la moitié du solde couvert est remboursée au premier décès. Il faut donc vérifier que le survivant pourrait encore supporter l'autre moitié avec une seule pension.
Que se passe-t-il si l'assureur refuse de me couvrir ?
Un refus, une exclusion ou une surprime doit être motivé. Il est alors possible de comparer d'autres compagnies, d'adapter la couverture ou, lorsque les conditions sont réunies, d'utiliser les mécanismes légaux prévus pour faciliter l'accès à l'assurance solde restant dû.
Pages liées
L'assurance ne doit pas bloquer votre projet
Parlons-en dès aujourd'hui. L'analyse de votre dossier est gratuite et sans engagement.
Demander mon analyse gratuite